Июль 2026 года ознаменовался для российского кинопроката заметным охлаждением после уверенного июньского подъёма. Однако в годовом сопоставлении отрасль продемонстрировала положительную динамику, что позволяет говорить о постепенном восстановлении зрительского интереса, хотя и с оговорками.
Совокупная выручка кинотеатров в июле составила 3,1 млрд рублей, что на 28% ниже июньского показателя (4,3 млрд), но на 24% выше результата июля 2025 года (2,5 млрд). Число проданных билетов достигло 6,95 млн, что на 28% уступает предыдущему месяцу (9,6 млн) и на 10% превосходит прошлогодний уровень (6,3 млн). Таким образом, июльская динамика вернула рынок к средним значениям последних пяти лет, при этом допандемийные максимумы (свыше 17 млн зрителей в июле 2019 года) остались недосягаемыми.

Средняя стоимость билета год к году выросла на 51 рубль (с 402 до 453 рублей). Изменение цены билета месяц к месяцу оказалось незначительным – всего 2 рубля. В июне 2026 года одно кинопосещение в среднем обходилось в 455 рублей.
Альтернативный прокат
В то время как основной рынок терял обороты, сегмент «предсеансового обслуживания» (альтернативный прокат) вновь набрал силу. Его доля в общих сборах подскочила с 4,1% в июне до 10,1% в июле, обновив годовой максимум (предыдущий пик составлял 9,9% в мае). Сборы альтернативных показов достигли 317 млн рублей – на 77% выше июньского уровня (179 млн) и всего на 16% уступают показателю июля 2025 года (378 млн).
Резкий рост объясняется двумя ключевыми факторами. Во-первых, масштабная российская премьера «Холоп 3», доминировавшая в прокате в первой половине лета, начала сдавать позиции, освободив нишу для альтернативного контента. Во-вторых, зарубежная новинка – фильм Кристофера Нолана «Одиссея» – привлекла повышенное внимание российской аудитории.

Количество сеансов зарубежных фильмов в рамках предсеансового обслуживания выросло с 27 тысяч в июне до 42 тысяч в июле, а их доля от общего числа сеансов достигла 6,5%. Аудитория сегмента составила 659 тысяч зрителей – это 9,5% от всех посещений. Такая динамика подтверждает, что зрительская активность в альтернативном формате крайне чувствительна к изменению репертуарной политики: стоит появиться яркому событию – и публика охотно переключается на предсеансовые показы, если в официальном прокате случается затишье.
Цена билета и посещаемость
В июле разница в стоимости билетов между альтернативным и официальным прокатом вновь сократилась. Средняя цена на предсеансовых показах составила 481 рубль против 451 рубля в основном прокате – разница всего 30 рублей (в июне она достигала 57 рублей). Последние два месяца демонстрируют явную корректировку ценообразования для альтернативного контента: операторы стремятся сделать его более доступным, чтобы привлечь зрителя.

Наполняемость залов при этом заметно различается. Если на официальные сеансы в среднем приходило 10 человек, то на альтернативные показы – 15 зрителей, что на 50% выше. Ключевой показатель эффективности – наработка на один сеанс – у альтернативного проката составила 7 027 рублей, что на 37% выше, чем у официальных сеансов (4 373 рубля). Таким образом, альтернативный контент вновь продемонстрировал более высокую отдачу, вернувшись к тренду, наблюдавшемуся в марте-мае.
Важно отметить, что система ЕАИС по-прежнему скрывает часть данных по отечественным короткометражным картинам, что занижает реальные показатели альтернативного проката. Для объективной оценки рынка необходима большая прозрачность статистики.

Итоги
По завершении июля можно подвести предварительные итоги за январь – июль, которые позволяют увидеть устойчивые тренды.
Общие сборы за семь месяцев составили 38,3 млрд рублей, из которых 36,5 млрд пришлись на официальный прокат и 1,7 млрд – на альтернативный. Доля альтернативного проката за этот период закрепилась на уровне 4,5%, однако её помесячная динамика крайне неравномерна: от 1,5% в январе до пиковых 10,1% в июле. Это подтверждает, что альтернативный сегмент остаётся гибким инструментом, который работает в зависимости от репертуарной ситуации.
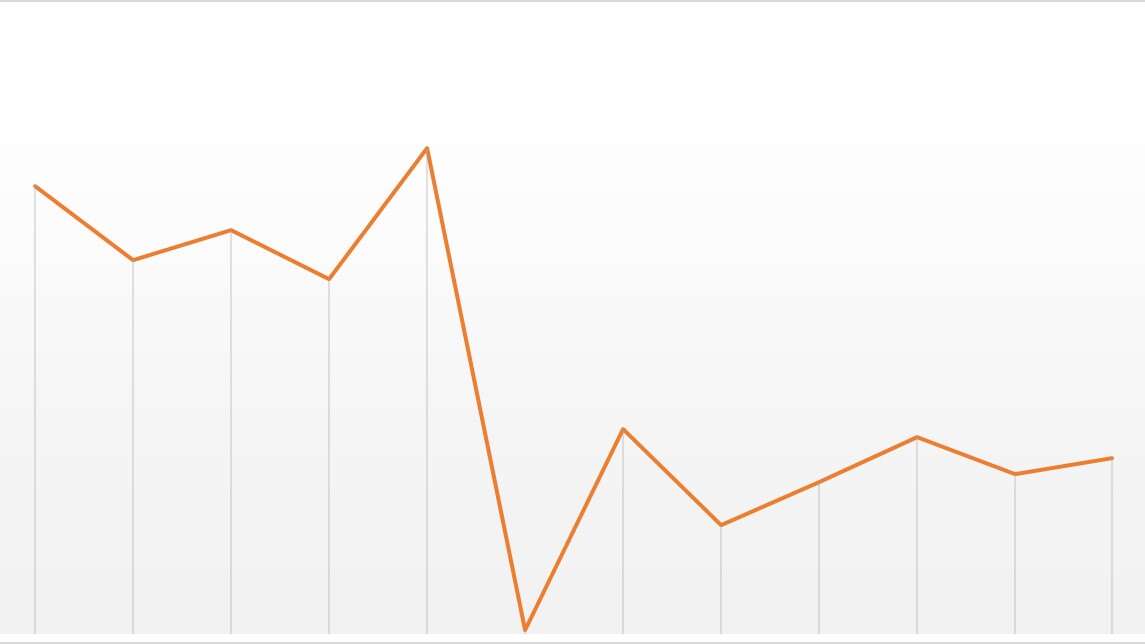
Посещаемость за семь месяцев, по оценкам, превысила 79 млн человек – показатель, не сопоставимый с лучшими годами допандемийной эпохи: основная часть прироста обеспечена январскими новогодними рекордами, тогда как в последующие месяцы наблюдалась значительная волатильность. Апрель и май оказались слабыми, июнь показал всплеск, июль вновь скорректировался вниз.
Ценовая динамика за семь месяцев демонстрирует тренд на снижение: средняя цена билета скорректировалась с январского пика (525 руб.) до летних значений (451–455 руб.), что говорит о сезонном удешевлении.
Июльский спад – не катастрофа, а коррекция. После июньского рывка рынок закономерно охладился, однако рост сборов на 24% год к году и посещаемости на 10% – позитивный сигнал. Отрасль постепенно отходит от шоков предыдущих лет, но до допандемийных объёмов (свыше 17 млн зрителей в июле) ещё очень далеко.
Рынок остаётся репертуарно-зависимым. Успех июня и провал мая, а также взлёт альтернативы в июле – всё это подтверждает, что зритель идёт в кино за конкретными событиями, а не «просто так». Отсутствие ярких премьер немедленно отражается на всех показателях. Поэтому планирование репертуара на второе полугодие должно быть максимально сбалансированным, с равномерным распределением громких релизов.
Необходимость прозрачности статистики. Сокрытие данных по короткометражным отечественным фильмам искажает реальную картину альтернативного проката. Для принятия взвешенных управленческих решений отрасли и регулятору стоит рассмотреть возможность расширения открытой отчётности.