
Во второй части исследования российского кинопроката в 2015 году глава аналитического отдела компании «Невафильм» Ксения Леонтьева подробно изучает статистику фильмов мейджоров и независимых дистрибьюторов, а также исследует роль блокбастеров в жизни отрасли.
Автор: Ксения Леонтьева
Фильмы мейджоров и независимых дистрибьюторов
Поскольку большинство крупных североамериканских премьер выпускается голливудскими мейджорами, в руках которых в России также, как правило, имеется пакет отечественных и европейских блокбастеров, мы решили на этот раз отказаться от традиционного анализа в разрезе «голливудские-независимые фильмы», а проанализировать российский прокат с точки зрения типов именно дистрибьюторов. К первой группе мы отнесли представителей мейджоров (UPI, WDSSPR, «20 век Фокс СНГ», «Централ Партнершип», «Каро Премьер»), ко второй – независимые компании, выпускающие фильмы сторонних производителей, к третьей – студий-производителей, самих занимающихся дистрибьюцией своих фильмов (самокаты).
Такое разделение позволяет к тому же посмотреть на тиражи фильмов и наработки на экран по независимым прокатчикам и самокатам: они продолжают давать данные по числу экранов, в то время как эта информация по компаниям-мейджорам должна рассматриваться с осторожностью ввиду того, что, в частности, по фильмам UPI доступно только число кинотеатров.
Анализ, проведенный с этой точки зрения, показывает, что с каждым годом позиции мейджоров укрепляются: они выпускают все больше фильмов, тиражами как минимум втрое превосходящими средние тиражи независимых дистрибьюторов, а их доля по посещаемости увеличивается.

Среди независимых компаний наблюдается обратная тенденция: число выпускаемых ими картин сокращается, и хотя их тиражи растут (в данном случае это можно утверждать без сомнений), это не сказывается положительно на доле посещений независимых прокатчиков и даже не помогает увеличить посещаемость на фильм.

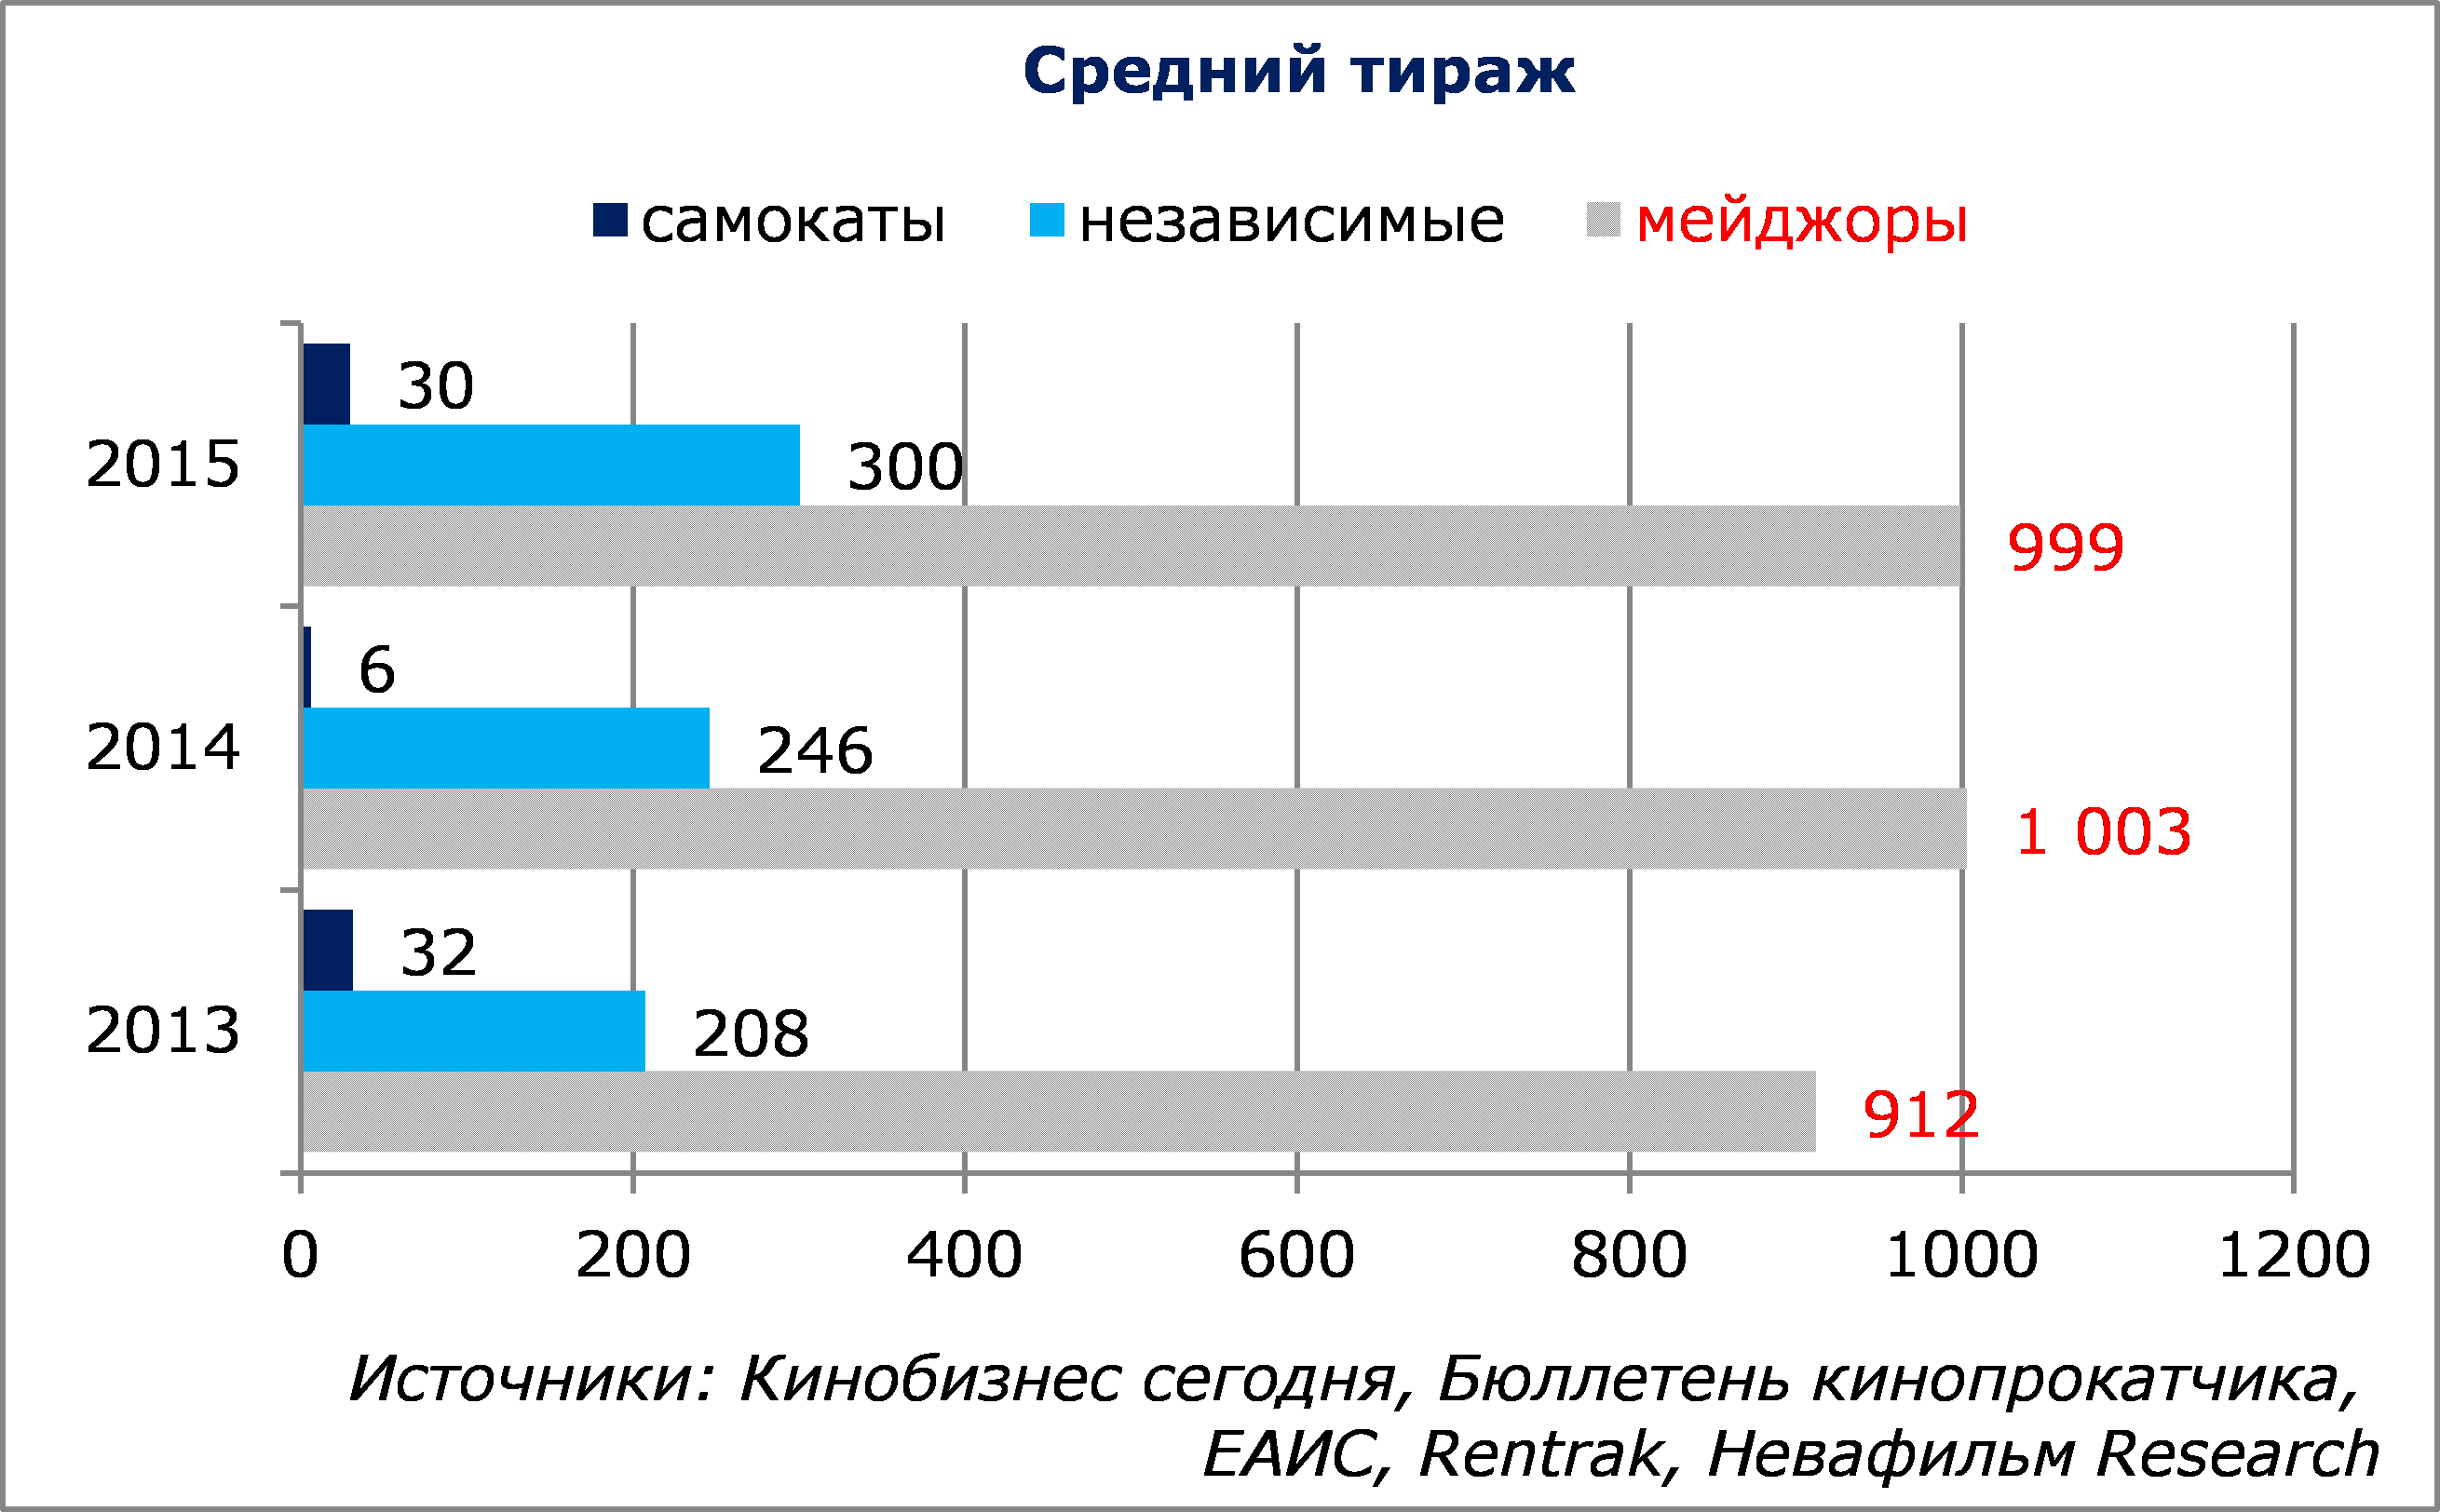
* данные по фильмам дистрибьюторов-мейджоров приблизительные
Количество самокатных релизов в России растет незначительно, сохраняясь на уровне порядка 10 картин в год, однако в 2015-м увеличился их средний тираж, поднявшись до уровня 2013 года (32 экрана) после рекордно низкого значения в 2014-м (всего 6). Это помогло увеличить среднюю посещаемость на один фильм, хотя сократило число посещений на экран. Впрочем, доля рынка самостоятельно прокатываемых производителями картин крайне незначительна и по своей сути этот сегмент близок региональным фильмам, которые производятся и прокатываются лишь в одном-двух регионах России.
При этом студии Москвы и Санкт-Петербурга имеют ряд недостатков по сравнению со своими региональными коллегами: у них нет «фанатской базы» в своем регионе и, как правило, они стремятся выйти в как можно большем числе кинотеатров двух столиц и страны в целом, в результате чего просто теряются на фоне других фильмов, прокатываемых командами специалистов из независимых дистрибьюторских компаний, не говоря уже о мейджорах.
Это делает данную модель проката крайне неэффективной в масштабах всей страны: самокаты даже проигрывают региональным продюсерам по доле посещений, которые они добавляют к отечественным фильмам за год.

В целом, можно сделать вывод, что прокатчики-мейджоры с каждым годом берут на себя ответственность по выпуску все большего числа фильмов. Оставшиеся на рынке независимые дистрибьюторы становятся все более осторожными в подборе фильмов для российского рынка, выпуская меньшее число кинолент. В то же время все игроки рынка сталкиваются со снижением числа продаваемых билетов на фильм в среднем, причем это падение особенно заметно в пакетах мейджоров, тогда как независимым прокатчикам последнюю тенденцию в 2015 году удалось замедлить за счет расширения своих тиражей.
Степень «блокбастеризации» российского кинорынка
Традиционно уровень «блокбастеризации» мы оценивали по степени выпуклости графика накопленных кассовых сборов по фильмам в прокате за год. На сей раз мы решили пересмотреть подход к этой оценке. В ее основу легла численность населения в городах с кинотеатрами и доля этого населения, посмотревшего каждый фильм на большом экране: такая оценка позволяет избежать меняющийся со временем охват жителей страны услугами кинопоказа.
Все фильмы в ходе анализа были разделены на 4 категории: фильмы-события, которые привлекают внимание более 5% потенциальных зрителей, имеющих доступ к кинопоказу; противоположная первой, четвертая группа – фильмы, которые посмотрели менее 1% потенциальных зрителей (это не только неудачи, но и нишевые картины, изначально нацеленные на узкую аудиторию); две промежуточные группы – фильмы, на которые сходили в кино 3-5% и 1-3% жителей городов, где есть кинотеатры.
По числу фильмов в прокате «длинный хвост» занимают львиную долю: увиденные менее 1% населения городов с кинотеатрами картины составляют почти 90% рынка. Любопытно, что в 2015 году доля блокбастеров, привлекших более 3% жителей, сократилась, в то же время доля фильмов-событий (свыше 5% жителей) – выросла.
Традиционно среди событий доминируют франшизы: в 2015 году ими стали «Миньоны», «Форсаж-7», «Мстители: Эра Альтрона», «Монстры на каникулах-2» и «Мир Юрского периода»; единственным оригинальным фильмом-событием стала «Головоломка». Отметим, что один такой фильм появляется в этом списке каждый год: в 2014-м ей стала «Малифисента», в 2013-м – «Сталинград». И, кстати, с 2013 года российские картины не становились событиями. Впрочем, ожидается, что в 2016-2017 гг. эта ситуация изменится – на экраны должны выйти несколько отечественных блокбастеров (в том числе в формате IMAX), способных привлечь в кинозалы более 5% жителей страны, имеющих такую возможность.
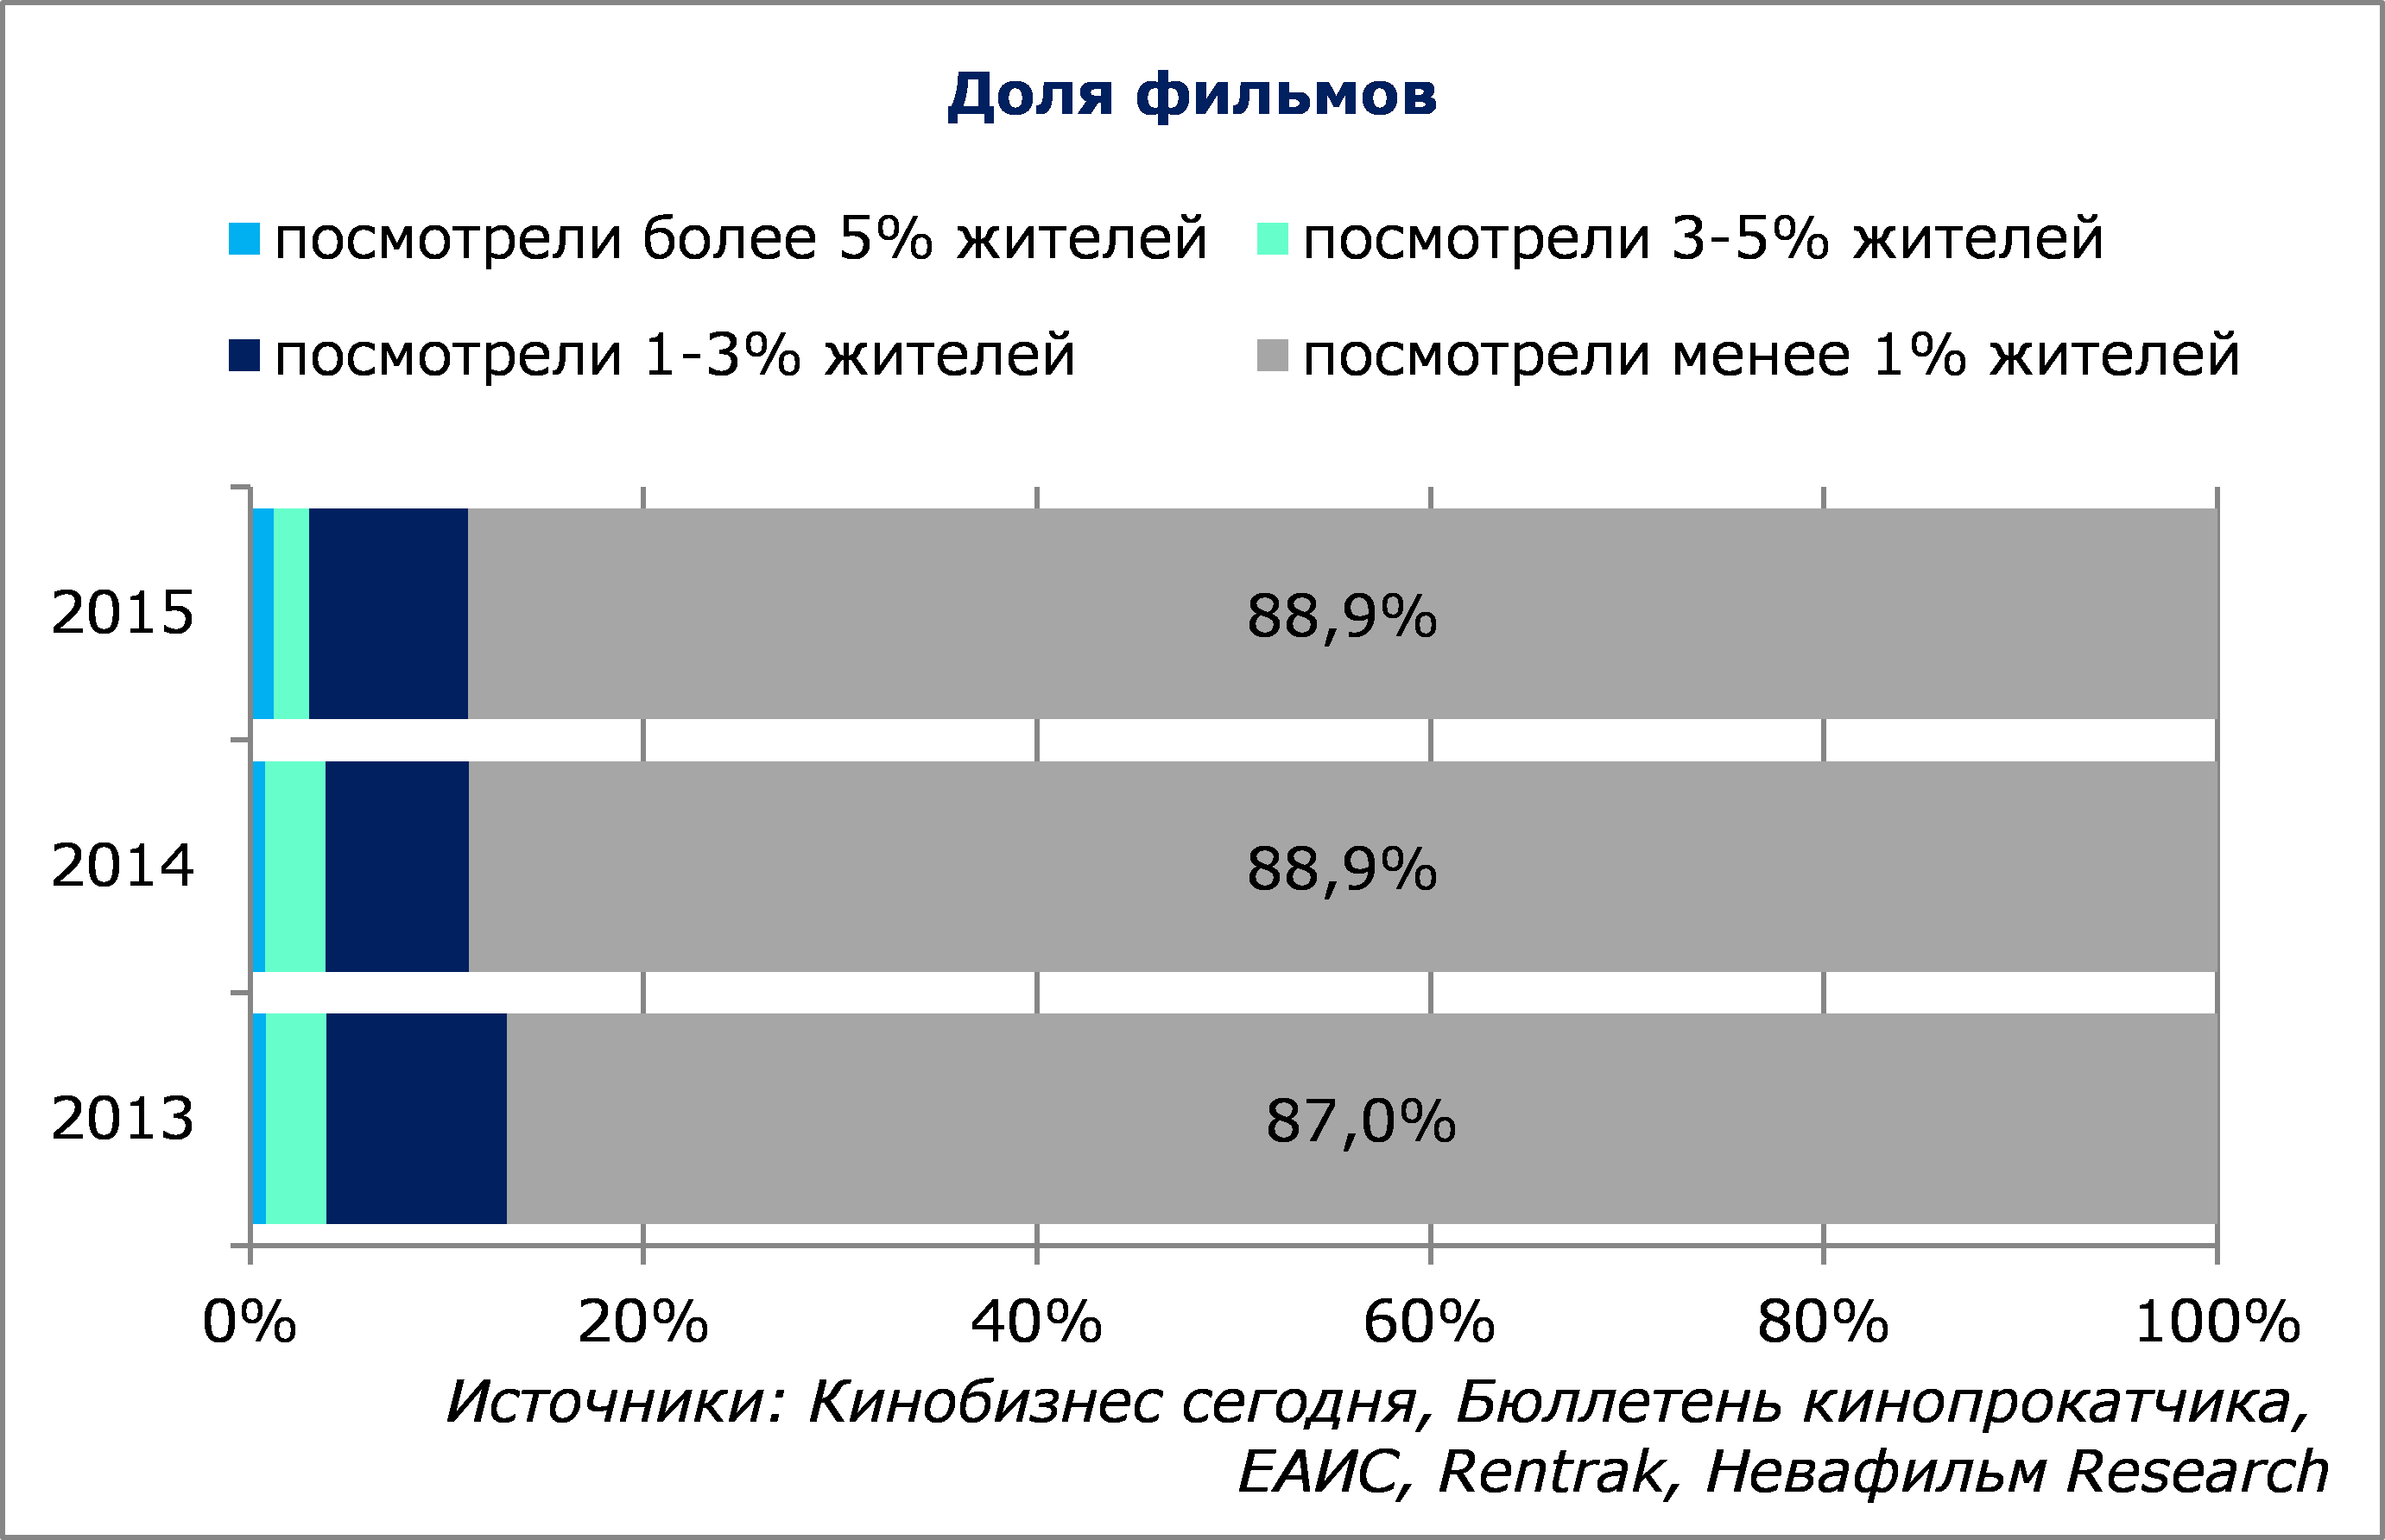

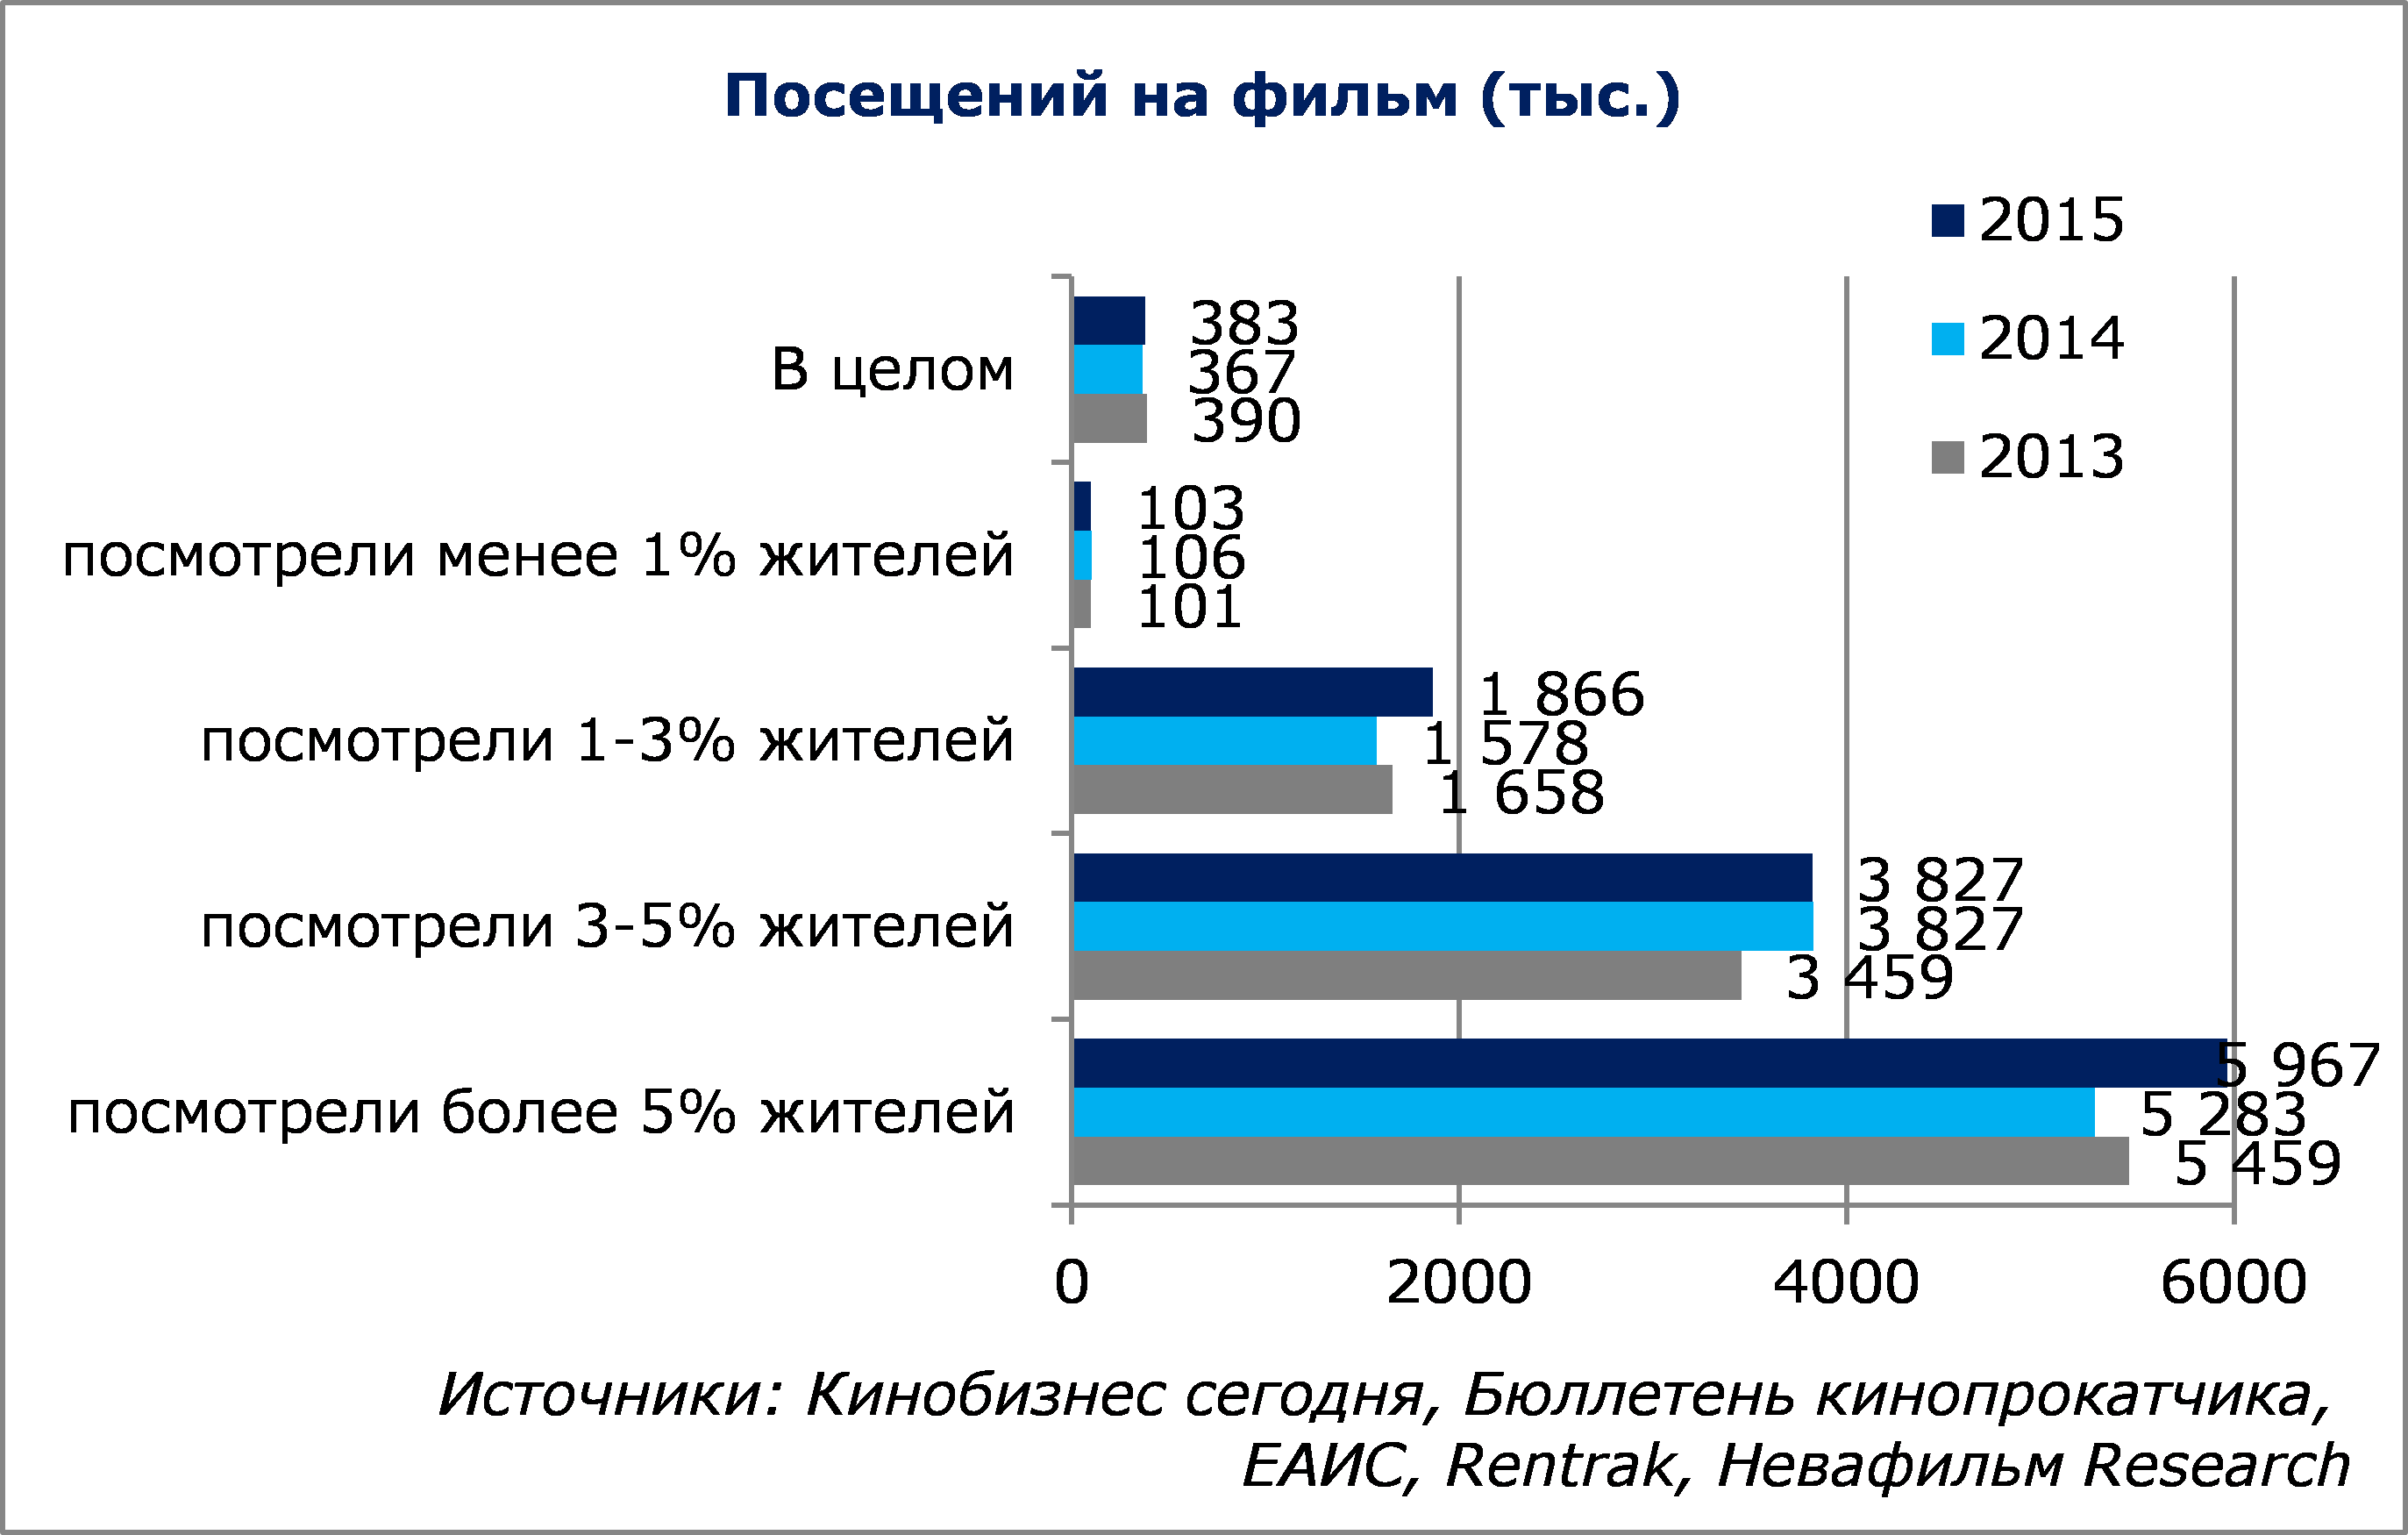
Проведенный анализ подтверждает известный принцип, согласно которому львиную долю доходов приносит малое количество продуктов: в случае кинобизнеса России 11% картин дают 76% проданных кинобилетов. При этом уровень посещений на фильм ступенчато сокращается в каждой из четырех групп: фильмы-события собирают в среднем более 5-6 млн человек, вторая категория картин (1-3% жителей городов) – около 4 млн; третья (1-3%) – 1,5-2 млн; четвертая группа (менее 1% жителей) – около 100 тыс. зрителей. В целом же по рынку именно фильмы-аутсайдеры формируют среднее число посещений на фильм, которое за последние три года составляет 370-390 тыс. зрителей.

Существенную роль в таком распределении играет роспись фильмов по рынку, однако провести корректный анализ этого показателя сейчас нельзя: данные по числу экранов/кинотеатров в прокате не однородны, а по числу сеансов недоступны. Между тем именно такой анализ мог бы помочь ответить на вопрос, почему фильмы-события в 2015 году собрали колоссальное количество посетителей. Здесь могли сыграть роль два фактора: 1) либо прокатчики-мейджоры (а именно они выпускают на экраны все «события») усиливают давление на кинотеатры, ужесточая условия росписи и не оставляя выбора ни кинопоказчикам, ни зрителям; 2) либо сам зритель в условиях ограничений своего бюджета на развлечения и слабости рекламных кампаний независимых дистрибьюторов делает выбор в пользу 100% блокбастеров.
Пока лишь можно констатировать факт, что уровень блокбастеризации российского кинопроката в 2015 году усилился: об этом можно судить по разнице динамики средней и медианной посещаемости на фильм в прокате (в данном случае посещаемость выражена в доле жителей городов с кинотеатрами, посмотревших каждый фильм). Медианное значение[1], как правило, существенно меньше среднего и в 2015 году оно снизилось на 9,1% процента, тогда как среднее число жителей городов, посмотревших один фильм в среднем даже увеличилось – на 0,5%. Иначе говоря, более популярные фильмы стали вносить более существенный вклад в общее число посещений в стране, чем год назад.

[1] Медиана – такое число выборки, что ровно половина из ее элементов больше него, а другая половина меньше.
© 2016, НЕВАФИЛЬМ RESEARCH
Продолжение следует.
Запрещено использование материалов данной статьи, статистических данных и /или фрагментов текста данной статьи в коммерческих целях без письменного разрешения ЗАО «Невафильм».
Итоговый отчет о развитии кинорынка России в 2015 году можно заказать в компании «Невафильм».
В ТЕМУ:
НЕВАФИЛЬМ RESEARCH: АНАЛИЗ РЕПЕРТУАРА РОССИЙСКОГО ПРОКАТА-2015. ЧАСТЬ 1

Ксения, огромное спасибо! Хотя насчёт российских фильмов-событий можно поспорить. Последним из таких стал «Вий» в январе 2014 года, а потом — тишина…
Антон, в данном случае под «событиями» подразумеваются фильмы, которые смогли привлечь внимание более 5% населения городов с кинотеатрами (такое вот чисто статистическое определение). «Вий» посмотрели 4,6% населения, т. е. до «события» он не дотянул. У «Сталинграда» же было 6,7% жителей.